Fiş ve fatura saklama süresi: belgeler kaç yıl saklanır?
Vergi Usul Kanunu'na göre defter ve belgeler 5 yıl, Türk Ticaret Kanunu'na göre 10 yıl saklanır. Sürenin ne zaman başladığı, e-belgeler ve dijital kopyalar.
5 dk okuma · Güncelleme:
Mükellef arşivini inceleyin
Vergi Usul Kanunu'na göre fiş, fatura ve defterler, ilgili oldukları yılı takip eden takvim yılından başlayarak 5 yıl saklanır (VUK md. 253). Tacirler için Türk Ticaret Kanunu daha uzun bir süre öngörür: ticari defterler ve muhasebe kayıtlarının dayanağı olan belgeler 10 yıl saklanır (TTK md. 82). Şirketler için güvenli olan, uzun süreyi esas almaktır.
Süre ne zaman başlar?
VUK'taki 5 yıl belgenin tarihinden değil, ilgili olduğu yılı takip eden yılın başından itibaren sayılır. TTK'daki 10 yıl ise belgenin oluştuğu takvim yılının sonundan itibaren işler.
| Belgenin yılı | VUK'a göre süre (5 yıl) | TTK'ya göre süre (10 yıl) |
|---|---|---|
| 2025 | 1 Ocak 2026 – 31 Aralık 2030 | 31 Aralık 2035'e kadar |
| 2026 | 1 Ocak 2027 – 31 Aralık 2031 | 31 Aralık 2036'ya kadar |
VUK'taki süre vergi alacağının zamanaşımıyla örtüşür: vergi alacağı, doğduğu yılı takip eden yılın başından itibaren 5 yıl içinde tarh ve tebliğ edilmezse zamanaşımına uğrar (VUK md. 114).
Hangi belgeler saklanır?
- Alış ve satış faturaları, e-fatura ve e-arşiv faturalar
- Perakende satış fişleri, ödeme kaydedici cihaz fişleri ve Z raporları
- Gider pusulaları, müstahsil makbuzları, serbest meslek makbuzları
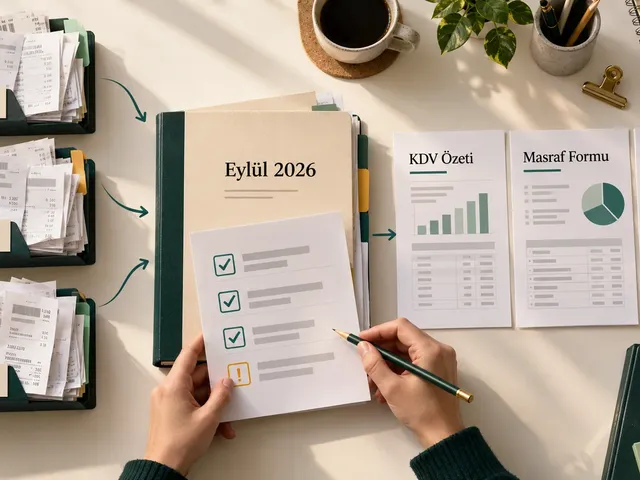
- Masraf formları ve eklerindeki fişler
- Banka dekontları, sözleşmeler ve ticari yazışmalar
- Yasal defterler ve e-defter dosyaları
Kâğıt fiş mi, dijital kopya mı?
Vergi incelemesinde defter ve belgelerin ibrazı istenir (VUK md. 256); kâğıt olarak alınan belgenin aslını saklamak en güvenli yoldur. Türk Ticaret Kanunu, açılış bilançosu ve finansal tablolar dışındaki belgelerin belirli koşullarla görüntü ya da veri taşıyıcısında saklanmasına izin verir (TTK md. 82/3); aslı yerine yalnız dijital kopyaya geçmeden önce mali müşavirinizle değerlendirin. Dijital kopya her durumda iki iş görür: termal fişler zamanla solabildiğinden belgenin okunur bir görüntüsünü korur ve gerektiğinde belgeyi aramak yerine bulmanızı sağlar.
Elektronik ortamda düzenlenen e-fatura ve e-arşiv faturalar ise elektronik olarak saklanır; çıktısını almak saklama yükümlülüğünü yerine getirmez.
Belge kaybolursa
Saklanması gereken belgenin kaybolması, vergi incelemesinde giderin ve indirilen KDV'nin ispatını zorlaştırır. Yangın, su baskını gibi bir nedenle kaybolan defter ve belgeler için mahkemeden zayi belgesi alınması gibi yollar vardır (TTK md. 82). Hangi yolun uygun olduğu duruma göre değişir; mali müşavirinizle değerlendirin.
Çetele'de saklama
Müşavir çalışma alanında belgeler görüntüsü ve okunan bilgileriyle mükellef dosyasında saklanır. Belgeler siz silene kadar arşivde kalır; bir süre dolunca kendiliğinden silinmez. Ücretsiz fiş aktarımında ise giriş yapmadan yüklenen görseller işlendikten sonra saklanmaz. Ayrıntılar Gizlilik Politikası'ndadır.
Çetele'deki arşiv tek başına yasal saklama yükümlülüğünü karşılamaz: belgelerin asıllarını ve elektronik belgeleri mevzuattaki süreler boyunca ayrıca saklayın.
Bu rehber genel bilgi verir; Ekim 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır. Mevzuat ve uygulama değişebilir; somut durumunuz için mali müşavirinize danışın.
Sık sorulan sorular
- Faturalar kaç yıl saklanır?
- Vergi Usul Kanunu'na göre 5 yıl; süre belgenin ilgili olduğu yılı takip eden takvim yılının başından itibaren işler (VUK md. 253). Tacirler için Türk Ticaret Kanunu 10 yıllık saklama öngörür (TTK md. 82).
- 2026 tarihli bir fiş ne zamana kadar saklanmalı?
- VUK'a göre süre 1 Ocak 2027'de başlar ve 31 Aralık 2031'de dolar. TTK'ya tabi bir tacir için süre 10 yıldır ve 2026 yılının sonundan itibaren sayılır.
- Fişin fotoğrafını saklamak yeterli mi?
- Tek başına güvenli değildir. Vergi incelemesinde defter ve belgelerin ibrazı istenir; kâğıt olarak alınan belgenin aslını saklamak en güvenli yoldur. Fotoğraf, okunur bir kopya ve kolay erişim sağlar.